مدیریت چاپخانه در اقتصاد تورمی
از حفظ ظرفیت تا حفظ سرمایه
گردآوری و تنظیم: بیژن گلستانیان
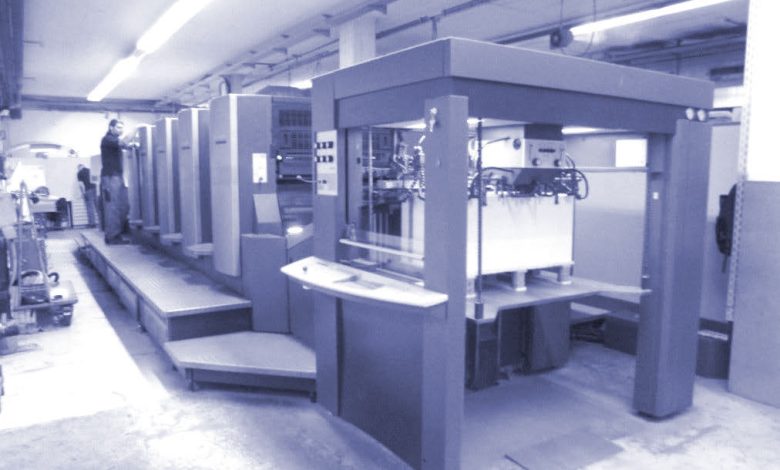
در سالهای گذشته یکی از معیارهای رایج برای ارزیابی موفقیت یک چاپخانه، میزان فعالیت ماشینآلات، حجم تولید و تعداد سفارشهای انجامشده بود. طبیعی نیز بود؛ ماشینآلات گرانقیمت خریداری شدهاند تا کار کنند و هر ساعت توقف ماشین در نگاه سنتی مدیریت، به معنای از دست رفتن بخشی از ظرفیت تولید تلقی میشود.
اما در یک اقتصاد تورمی و بیثبات، این نگاه بهتنهایی دیگر کافی نیست. افزایش مستمر قیمت مواد اولیه، نوسان نرخ ارز، دشواری تأمین، رشد هزینههای تولید و طولانی شدن دوره وصول مطالبات باعث شده است که حتی یک چاپخانه پرکار نیز بتواند بهتدریج سرمایه خود را از دست بدهد.
به همین دلیل لازم است تعریف خود را از «چاپخانه موفق» تغییر دهیم.
کار کردن ماشین بهخودیخود هدف نیست؛ حفظ و افزایش سرمایه، هدف اصلی بنگاه اقتصادی است.
از مدیریت تولید به مدیریت سرمایه
مدیریت سنتی چاپخانه عمدتاً بر شاخصهای فنی متمرکز بود: سرعت ماشین، تعداد ورق چاپشده، ساعات توقف، میزان ضایعات، راندمان و درصد استفاده از ظرفیت.
این شاخصها همچنان ضروریاند، اما در شرایط تورمی باید در کنار آنها شاخصهای مالی نیز قرار گیرند. ممکن است یک ماشین با راندمان فنی بسیار خوبی کار کند، اما سفارشهایی که روی آن تولید میشوند از نظر اقتصادی برای چاپخانه مخرب باشند.
بنابراین مدیر چاپخانه امروز باید همزمان سه موضوع را مدیریت کند: ماشین، بازار و سرمایه. در بسیاری از شرایط، مدیریت سرمایه در گردش حتی از افزایش ظرفیت تولید اهمیت بیشتری پیدا میکند.
سرمایه در گردش؛ شریان حیاتی چاپخانه
سرمایه در گردش همان منابعی است که چاپخانه برای ادامه فعالیت روزانه خود به آن نیاز دارد؛ از خرید مقوا، کاغذ، مرکب و زینک گرفته تا پرداخت دستمزد، انرژی، حملونقل و سایر هزینههای جاری.
در شرایط تورمی، مسئله فقط داشتن سرمایه در گردش نیست؛ مسئله اصلی حفظ قدرت خرید سرمایه در گردش است. ممکن است یک چاپخانه از نظر عددی همان مقدار پول گذشته را در اختیار داشته باشد، اما با آن پول نتواند همان مقدار مقوا، کاغذ یا سایر مواد اولیه را خریداری کند.
در این حالت سرمایه اسمی حفظ شده، اما سرمایه واقعی کاهش یافته است. این همان خطری است که بسیاری از بنگاهها در اقتصاد تورمی با آن روبهرو میشوند؛ صورتهای مالی ممکن است هنوز سود نشان دهند، اما قدرت ادامه تولید بهتدریج کاهش پیدا کند.
وقتی تولید بیشتر الزاماً به معنای سود بیشتر نیست
در شرایط عادی، افزایش حجم تولید میتواند باعث توزیع بهتر هزینههای ثابت و افزایش بهرهوری شود. اما در شرایط تورمی یک متغیر بسیار مهم وارد محاسبات میشود: زمان.
فاصله زمانی میان خرید مواد اولیه، تولید، تحویل سفارش و وصول مطالبات میتواند باعث شود پولی که در پایان از مشتری دریافت میشود، دیگر قدرت خرید اولیه را نداشته باشد.
فرض کنیم چاپخانهای امروز مقوا خریداری میکند و با استفاده از آن سفارشی را تولید میکند. اگر وجه این سفارش سه یا چهار ماه بعد وصول شود و در این فاصله قیمت همان مقوا به شکل قابل توجهی افزایش یافته باشد، محاسبه سود بر مبنای قیمت تاریخی خرید میتواند تصویری نادرست از سودآوری سفارش ارائه دهد.
در دفاتر حسابداری ممکن است معامله سودآور باشد، اما مدیر چاپخانه باید سؤال مهمتری مطرح کند: آیا پس از وصول پول این سفارش میتوان همان مقدار مواد اولیه مصرفشده را دوباره خریداری کرد و هنوز سودی برای چاپخانه باقی بماند؟
اگر پاسخ منفی باشد، بخشی از آنچه سود تلقی شده است، در واقع از سرمایه در گردش چاپخانه برداشت شده است.
هزینه جایگزینی؛ معیار مهم تصمیمگیری
در شرایط تورمی، یکی از مهمترین مفاهیم مدیریتی، هزینه جایگزینی است. هزینه جایگزینی یعنی اینکه اگر مواد اولیه مصرفشده امروز دوباره خریداری شوند، چاپخانه چه مبلغی باید پرداخت کند.
برای تصمیمگیری مدیریتی، صرفاً نباید پرسید: «این مقوا را چند ماه قبل با چه قیمتی خریدهایم؟» بلکه باید پرسید: «اگر امروز بخواهیم همین مقدار مقوا را دوباره بخریم، چه مبلغی باید پرداخت کنیم؟»
سود واقعی مدیریتی = مبلغ وصولشده از مشتری − هزینه جایگزینی مواد اولیه مصرفشده − سایر هزینههای تولید − هزینه تأمین مالی و خواب سرمایه
بنابراین محاسبه ساده «فروش − قیمت تاریخی خرید مواد اولیه» در محیط تورمی ممکن است بسیار گمراهکننده باشد. موجودی ارزانقیمتی که ماهها قبل خریداری شده است، یک فرصت برای فروش ارزانتر نیست؛ بلکه بخشی از سرمایه چاپخانه است و پس از مصرف باید بتوان آن را با قیمت جدید بازار جایگزین کرد.
حاشیه سود واقعی با حاشیه سود ظاهری تفاوت دارد
در بسیاری از چاپخانهها سود سفارش بر اساس تفاوت قیمت فروش و هزینه ثبتشده در حسابداری محاسبه میشود. این عدد برای گزارشگری مالی اهمیت دارد، اما برای تصمیمگیری مدیریتی کافی نیست.
در شرایط تورمی باید میان حاشیه سود حسابداری و حاشیه سود اقتصادی یا واقعی تفاوت قائل شد. ممکن است یک سفارش روی کاغذ ۱۵ درصد سود داشته باشد، اما اگر تا زمان وصول وجه، مواد اولیه ۲۰ درصد گران شده باشند، سود واقعی آن سفارش ممکن است بسیار ناچیز یا حتی منفی باشد.
بنابراین مدیر چاپخانه باید نهتنها بپرسد «چقدر سود کردم؟» بلکه باید بپرسد «پس از جایگزینی مواد مصرفشده، چه مقدار بر قدرت خرید سرمایه من افزوده شده است؟» این سؤال برای مدیریت در اقتصاد تورمی بسیار مهمتر است.
دوره وصول مطالبات؛ یک شاخص کلیدی
یکی از مهمترین شاخصهایی که در مدیریت چاپخانه باید جدی گرفته شود، دوره وصول مطالبات یا DSO است. DSO نشان میدهد بهطور متوسط چند روز طول میکشد تا پول فروش از مشتری وصول شود.
در شرایط عادی، تفاوت میان وصول ۳۰ روزه و ۹۰ روزه ممکن است قابل مدیریت باشد، اما در اقتصاد تورمی این فاصله میتواند به معنای کاهش جدی قدرت خرید پول باشد.
هرچه دوره وصول مطالبات طولانیتر باشد، نیاز به سرمایه در گردش بیشتر میشود، ریسک کاهش ارزش مطالبات افزایش مییابد، وابستگی چاپخانه به منابع مالی بیشتر میشود و احتمال ناتوانی در جایگزینی مواد اولیه افزایش پیدا میکند.
در چنین شرایطی، کاهش DSO گاهی از افزایش فروش نیز مهمتر است. ممکن است یک چاپخانه با فروش کمتر ولی وصول ۳۰ روزه، وضعیت بسیار بهتری از چاپخانهای داشته باشد که فروش بالایی دارد اما پول خود را شش ماه بعد دریافت میکند.
سرمایه در گردش چاپخانه نباید تأمینکننده مالی مشتری باشد
وقتی چاپخانه مواد اولیه، دستمزد و سایر هزینههای تولید را امروز پرداخت میکند اما وجه محصول را چند ماه بعد دریافت میکند، در واقع بخشی از سرمایه خود را در اختیار مشتری قرار داده است.
اگر بابت این فاصله زمانی هیچ هزینهای در قیمت لحاظ نشود، چاپخانه عملاً به مشتری اعتبار بدون بهره داده است.
بنابراین میتوان گفت: سرمایه در گردش چاپخانه نباید منبع تأمین مالی رایگان مشتریان، شرکتهای بزرگ یا سازمانهای دولتی باشد.
در شرایط تورمی، فروش مدتدار باید دارای قیمت متفاوت از فروش نقدی یا کوتاهمدت باشد. هر روز تأخیر در وصول، برای چاپخانه هزینه دارد؛ حتی اگر این هزینه مستقیماً در دفاتر حسابداری دیده نشود.
هزینه خواب سرمایه؛ هزینهای که اغلب دیده نمیشود
سرمایهای که در قالب موجودی مواد اولیه، کالای ساختهشده یا مطالبات مشتریان متوقف شده، دارای هزینه است. به این هزینه میتوان هزینه خواب سرمایه گفت.
اگر چاپخانه برای خرید مواد اولیه به نقدینگی نیاز داشته باشد، ممکن است مجبور شود از تسهیلات بانکی، اعتبار تأمینکنندگان یا منابع شخصی استفاده کند. در نتیجه، فروش بلندمدت علاوه بر ریسک تورم، هزینه مالی نیز به مجموعه تحمیل میکند.
بنابراین هنگام قیمتگذاری سفارشهای مدتدار باید علاوه بر هزینه تولید، تورم مورد انتظار، هزینه تأمین مالی، مدت وصول مطالبات و ریسک عدم وصول نیز در نظر گرفته شوند. نادیده گرفتن این عوامل ممکن است باعث شود سفارشی که در ابتدا سودآور به نظر میرسد، در پایان زیانده باشد.
خطر پنهان «کار کردن به هر قیمت»
در بسیاری از چاپخانهها این نگرانی وجود دارد که ماشین نباید متوقف شود. همین نگرانی گاهی باعث پذیرش سفارشهایی با حاشیه سود بسیار پایین، شرایط پرداخت نامناسب یا قیمتشکنی میشود.
اما باید میان دو مفهوم تفاوت قائل شد: خواب ماشین و زیان دادن ماشین.
خواب ماشین هزینه دارد، اما کار کردن با سفارشی که نتواند هزینه جایگزینی مواد، هزینه تولید، هزینه سرمایه و بازده منطقی سرمایهگذاری را تأمین کند، میتواند هزینه بسیار بیشتری داشته باشد.
به همین دلیل گاهی تصمیم صحیح مدیریتی این است که یک سفارش پذیرفته نشود. هیچ بنگاه اقتصادی صرفاً برای گردش ماشینآلات تأسیس نشده است. ماشین باید زمانی کار کند که فعالیت آن به حفظ یا افزایش ارزش اقتصادی بنگاه کمک کند.
بنابراین گاهی تولید نکردن، از تولید زیانده منطقیتر است.
قیمتشکنی؛ تبدیل سرمایه به فروش
یکی از خطرناکترین رفتارها در شرایط رکود بازار، کاهش قیمت فقط برای حفظ مشتری یا مشغول نگه داشتن ماشین است.
قیمتشکنی ممکن است در کوتاهمدت باعث افزایش سفارش شود، اما اگر قیمت فروش نتواند هزینه جایگزینی مواد اولیه و سایر هزینهها را پوشش دهد، در واقع چاپخانه بخشی از سرمایه خود را به مشتری منتقل میکند.
ظاهر کار، فروش است؛ اما ماهیت آن میتواند مصرف سرمایه برای حفظ گردش تولید باشد. در چنین شرایطی افزایش حجم فروش الزاماً نشانه قدرت نیست و حتی ممکن است سرعت کاهش سرمایه را بیشتر کند.
موجودی مواد اولیه؛ هزینه یا سپر دفاعی؟
در شرایط باثبات اقتصادی، نگهداری بیش از حد موجودی باعث افزایش هزینه انبارداری و خواب سرمایه میشود. اما هنگامی که تأمین مواد اولیه با نوسان شدید قیمت، محدودیت واردات، کمبود بازار یا احتمال اختلال در عرضه روبهرو است، نگاه به موجودی باید تغییر کند.
موجودی مناسب اقلام حیاتی میتواند بخشی از مدیریت ریسک چاپخانه باشد. این موضوع به معنای انبار کردن بدون برنامه نیست.
- میزان مصرف
- اهمیت در فرایند تولید
- امکان جایگزینی
- زمان تأمین
- احتمال کمبود
- حساسیت قیمت
برای یک چاپخانه، نبود یک ماده اولیه کلیدی میتواند باعث توقف چندین ماشین و تأخیر در تحویل سفارش شود. بنابراین گاهی هزینه نگهداری موجودی استراتژیک، بسیار کمتر از هزینه توقف تولید است.
ریسک نقدینگی؛ خطری مهمتر از سود و زیان
یکی از خطرهای جدی چاپخانهها در شرایط بیثبات اقتصادی، ریسک نقدینگی است. یک شرکت ممکن است روی کاغذ سودآور باشد، اما پول کافی برای خرید مواد اولیه یا پرداخت هزینههای جاری نداشته باشد.
این وضعیت معمولاً زمانی رخ میدهد که بخش زیادی از سرمایه در مطالبات مشتریان یا موجودیهای غیرضروری قفل شده باشد. در نتیجه مدیر چاپخانه باید علاوه بر سودآوری، مرتباً جریان نقدی مجموعه را نیز کنترل کند.
در شرایط بحرانی، سؤال مهم فقط این نیست که «چقدر سود کردهایم؟» بلکه باید پرسید: «چقدر پول نقد برای ادامه فعالیت در اختیار داریم؟»
قیمتگذاری باید تاریخ انقضا داشته باشد
در بازاری که قیمت مقوا، کاغذ، مرکب و سایر نهادهها ممکن است در فاصله کوتاهی تغییر کند، صدور پیشفاکتور با اعتبار طولانی ریسک بزرگی برای چاپخانه ایجاد میکند.
هر پیشنهاد قیمت باید دارای مدت اعتبار مشخص باشد. همچنین قیمت سفارشهای نقدی، کوتاهمدت و بلندمدت الزاماً نباید یکسان باشد.
- قیمت روز مواد اولیه
- احتمال تغییر قیمت
- مدت اعتبار پیشفاکتور
- زمان تحویل
- دوره وصول مطالبات
- هزینه تأمین مالی
قیمت بدون محدودیت زمانی، در اقتصاد تورمی میتواند به تعهدی زیانده تبدیل شود.
معیارهای موفقیت باید تغییر کنند
در شرایط جدید، مدیران چاپخانه باید فراتر از میزان فروش و ساعات کار ماشین نگاه کنند. چند شاخص میتواند تصویر واقعیتری از وضعیت چاپخانه ارائه دهد:
- میزان فروش سودآور، نه صرفاً فروش کل
- حاشیه سود واقعی بر مبنای هزینه جایگزینی
- دوره وصول مطالبات یا DSO
- میزان نقدینگی در دسترس
- توان جایگزینی مواد اولیه مصرفشده
- گردش موجودی مواد اولیه
- میزان مطالبات معوق
- هزینه تأمین مالی
- سود یا حاشیه مشارکت هر سفارش و هر ساعت ماشین
- میزان حفظ قدرت خرید سرمایه در گردش
این شاخصها در کنار شاخصهای فنی تولید میتوانند تصویر دقیقتری از سلامت واقعی چاپخانه ارائه دهند.
استراتژی مناسب؛ تولید کمتر اما باکیفیتتر از نظر اقتصادی
در چنین فضایی، راهبرد بسیاری از چاپخانهها باید از «حداکثرسازی حجم تولید» به سمت «بهینهسازی سود، نقدینگی و حفاظت از سرمایه» تغییر کند. این تغییر نگرش میتواند شامل موارد زیر باشد:
- تولید کمتر، اما سودآورتر؛
- انتخاب دقیقتر مشتریان؛
- کاهش فروشهای بلندمدت؛
- دریافت پیشپرداخت مناسب؛
- کوتاه کردن دوره وصول مطالبات؛
- تفکیک قیمت نقدی از قیمت مدتدار؛
- نگهداری هدفمند موجودی مواد اولیه حیاتی؛
- پرهیز از سفارشهای کمسود و پرریسک؛
- هدایت سرمایه مازاد کوتاهمدت به داراییهایی که قدرت خرید سرمایه را بهتر حفظ میکنند.
معیار نهایی همه این تصمیمها باید یک موضوع باشد: حفظ توان ادامه فعالیت و افزایش ارزش واقعی بنگاه.
جمعبندی
در اقتصاد باثبات میتوان استفاده حداکثری از ظرفیت ماشینآلات را هدف قرار داد، اما در اقتصاد تورمی نخست باید از بقای بنگاه اطمینان حاصل کرد.
چاپخانهای که حجم بالایی تولید میکند اما قادر نیست مواد اولیه مصرفشده خود را جایگزین کند، در واقع در حال مصرف سرمایه خویش است.
تولید زمانی ارزشمند است که پس از پایان سفارش و وصول مطالبات، چاپخانه بتواند مواد اولیه مصرفشده را با قیمت روز جایگزین کند، هزینههای تولید و سرمایه را بپردازد و همچنان سود واقعی برای مجموعه باقی بماند.
در شرایط فعلی، موفقترین چاپخانه الزاماً مجموعهای نیست که بیشترین ساعت ماشین، بیشترین تیراژ یا بالاترین رقم فروش را ثبت کرده باشد؛ بلکه چاپخانهای است که توانسته سرمایه در گردش، نقدینگی، قدرت خرید، مواد اولیه حیاتی، مشتریان سالم و توان ادامه تولید خود را حفظ کند.
کار کردن ماشین هدف نیست؛ حفظ و افزایش سرمایه هدف است.
در اقتصاد تورمی، بقا مقدمه توسعه است و نخستین شرط بقا، جلوگیری از تبدیل فروش ظاهراً سودآور به استهلاک تدریجی سرمایه است.